
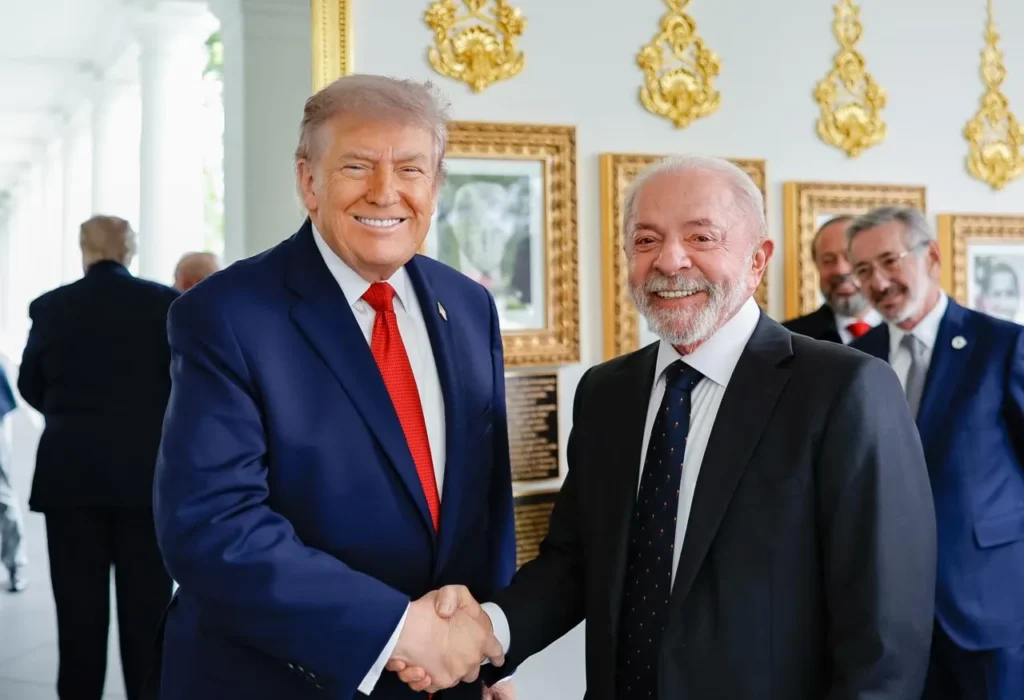
Os holofotes políticos estão na possível conversa entre Lula e Donald Trump durante a cúpula do G7, mas quem acompanha as finanças pessoais deve olhar além do protocolo diplomático. Se confirmadas, as sobretaxas norte-americanas de até 37,5% sobre produtos brasileiros podem pressionar preços, juros e até o seu limite de crédito nos próximos meses. A seguir, destrinchamos o que está em jogo e como se preparar.
O que está acontecendo?
• O governo dos EUA propôs duas tarifas extras: 25% por barreiras comerciais e mais 12,5% por “trabalho forçado”, totalizando 37,5%.
• O Brasil ainda não recebeu notificação formal, mas o tema entrará na pauta de Lula no G7 (15-17 de junho, Evian, França).
Alerta: Caso a sobretaxa avance, setores exportadores podem repassar custos, elevando inflação e puxando a Selic para cima – o que encarece empréstimos, financiamentos e rotativo do cartão.
Por que isso pode encarecer seu crédito?
1. Inflação maior ➜ Banco Central tende a segurar ou subir a taxa Selic.
2. Selic mais alta ➜ Bancos reajustam o Custo Efetivo Total (CET) de empréstimos pessoais, financiamentos de veículos e crédito imobiliário.
3. Preço de importados ➜ Eletrônicos, vestuário e insumos industriais sobem, reduzindo margem de varejistas e estimulando promoções de “Cashback” como estratégia de retenção, mas com prazo curto.
Estratégias práticas para blindar o orçamento
• Renegocie dívidas já: troque linhas caras por portabilidade para bancos digitais ou cooperativas antes de possíveis altas de juros.
• Monte reserva de emergência de, no mínimo, 3 salários: a volatilidade cambial encarece produtos essenciais rapidamente.
• Utilize comparadores de taxas para crédito consignado e pessoal; diferenças de 2% a 3% ao mês viram bola de neve em 12 meses.
O papel do encontro Lula-Trump
Embora não haja agenda oficial, o Planalto avalia que, com um grupo reduzido de líderes, o encontro é “inevitável”. Lula pretende negociar:
• Redução ou suspensão das tarifas propostas.
• Abertura de novos canais de exportação que gerem divisas e aliviem o câmbio.
Ponto-chave: Qualquer sinal de acordo pode derrubar o dólar no curto prazo, favorecendo quem planeja viagens, compras internacionais ou tem despesas atreladas à moeda americana.
Quem ganha, quem perde
Ganha:
• Setor financeiro que oferece hedge cambial e crédito com garantia (menor risco).
Perde:
• Exportadores de commodities taxadas e consumidores finais, que sentirão repasse de preços.
Dúvidas Frequentes (FAQ)
1. Devo antecipar a contratação de um empréstimo antes de possível alta da Selic?
Se você já planejava contratar, sim. Uma mudança de 0,5 p.p. na Selic pode elevar significativamente o CET em poucos dias.
2. As tarifas americanas afetam diretamente as taxas de empréstimo no Brasil?
Indiretamente. O encarecimento de produtos eleva a inflação, pressionando o Banco Central a ajustar a Selic.
3. Vale a pena fazer portabilidade de crédito agora?
Sim, antes de eventuais ajustes de juros. Busque instituições que ofereçam CET menor e isenção de tarifa de transferência.
4. Como identificar golpes em ofertas de empréstimo com “taxa pré-aprovada”?
Desconfie de pagamentos antecipados e sempre verifique se a instituição consta no Banco Central.
5. Em quanto tempo vejo o resultado de uma renegociação de dívida?
Normalmente em até 5 dias úteis, com atualização automática do contrato e do valor da parcela.
6. Renegociar ou contratar crédito novo impacta meu Score?
Sim. Liquidação ou consolidação de dívida tende a melhorar o Score após alguns ciclos de atualização.
Nota: Este conteúdo é informativo e não substitui a consulta com profissionais ou instituições financeiras. Não constitui recomendação de investimento ou garantia de aprovação de crédito.
Com informações de G1 – Blog Ana Flor


