
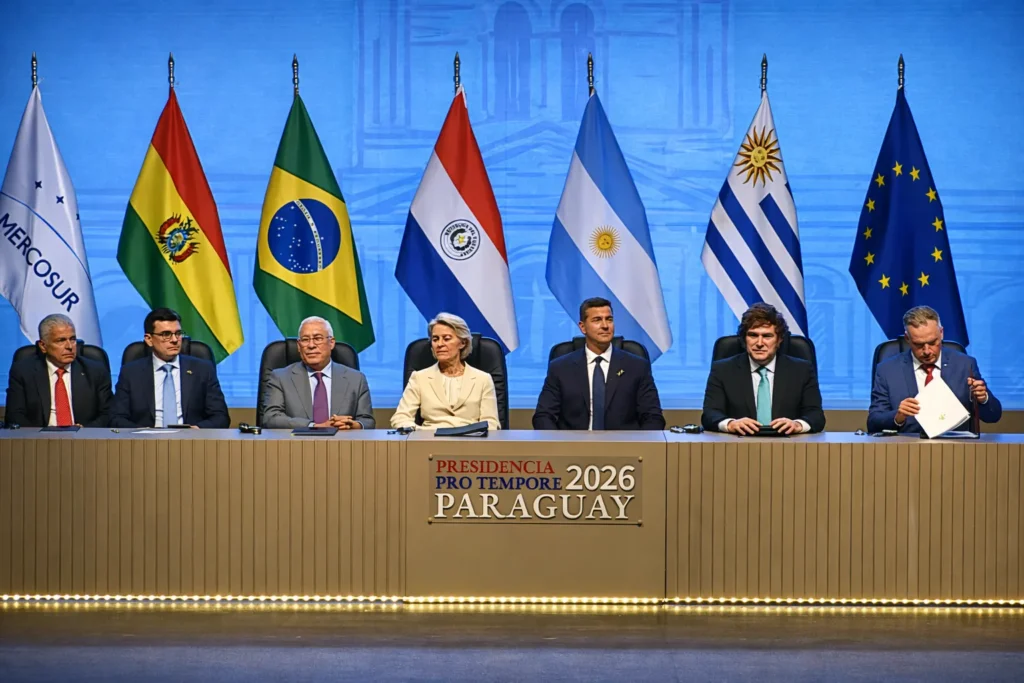
Quando um grande tratado comercial avança — mesmo com ajustes pendentes — o reflexo direto recai sobre o seu bolso e, principalmente, sobre o caixa das empresas que precisam de capital de giro. O Acordo Mercosul-União Europeia, ainda em fase de ratificação, promete cortar tarifas de importação e exportação em um mercado de 700 milhões de consumidores. Isso significa margens maiores, entrada de divisas e, claro, aumento na oferta de crédito subsidiado para quem pretende exportar. Entenda em que pé estão as negociações e como se preparar financeiramente para aproveitar o ciclo de juros e incentivos que vêm pela frente.
Por que o acordo importa para o seu bolso?
• Redução ou eliminação gradual de tarifas aduaneiras em vários produtos.
• Possível queda no preço de itens importados (máquinas, insumos e até alimentos).
• Mais concorrência = pressão para empresas nacionais melhorarem eficiência e ofertarem preços mais competitivos ao consumidor final.
Oportunidade: empresas que se anteciparem ao corte de tarifas tendem a capturar market share na Europa e melhorar fluxo de caixa — ponto decisivo para elevar o Score empresarial e destravar limite junto a bancos.
Gargalos apontados pelo governo alemão
O ministro das Relações Exteriores da Alemanha, Johann Wadephul, confirmou que “alguns problemas” ainda impedem a ratificação definitiva:
1. Distribuição das cotas de exportação entre os quatro sócios do Mercosul.
2. Regras de origem para produtos industrializados.
3. Prazos de adequação ambiental exigidos pela UE.
Boa notícia: segundo Wadephul, “são obstáculos solucionáveis” e que não anulam os “passos decisivos” já dados.
Prazos e próximos passos
• O acordo já vigora provisoriamente desde janeiro de 2026.
• A ratificação completa depende do aval de todos os parlamentos dos países-membros.
• A expectativa é de uma resolução entre 12 e 24 meses, segundo fontes diplomáticas.
Fique atento: empresários que iniciarem processos de certificação e adequação agora chegarão na frente quando o cronograma de redução tarifária entrar em vigor.
Efeitos práticos no acesso a crédito
1. Linhas BNDES Exim tendem a ganhar funding com juros mais baixos, acompanhando a Selic em queda.
2. Bancos privados já sinalizam produtos de câmbio com spread reduzido para clientes com contratos de exportação para a UE.
3. Programas de seguro de crédito à exportação (SCE) ficam mais robustos, diminuindo o CET (Custo Efetivo Total) para capital de giro.
Dica de especialista: mantenha documentação fiscal em dia, balanços auditados e antecedência no pedido de limite — isso evita consultas sucessivas que podem derrubar seu Score empresarial.
Minerais críticos: nova fronteira de receita
Alemanha e Argentina assinaram um memorando sobre lítio e cobre, metais-chave para transição energética.
• Empresas brasileiras de mineração e logística podem buscar parcerias e linhas verdes (Green Bonds) com taxas favorecidas.
• Cadeia de valor do veículo elétrico deve puxar demanda por financiamento de infraestrutura.
Dúvidas Frequentes (FAQ)
1. Posso solicitar crédito antes da ratificação final?
Sim. Bancos e agências de fomento já aceitam contratos de intenção de exportação como garantias adicionais.
2. As taxas de juros para linha de exportação são menores que para capital de giro comum?
Geralmente, sim; essas linhas contam com equalização de taxas e riscos menores graças a seguros de crédito.
3. Como iniciar o processo de liberação junto ao BNDES Exim?
Consulte um agente financeiro credenciado, apresente projeções de venda, certificações de origem e cadastre-se no portal BNDES.
4. Quais cuidados devo ter para evitar golpes em nome do acordo?
Verifique CNPJ das consultorias, confirme se o e-mail é corporativo e jamais pague “taxas de aprovação”.
5. Em quanto tempo sai a resposta do banco?
Para linhas pré-aprovadas, a análise demora de 7 a 15 dias úteis; projetos mais complexos podem levar até 60 dias.
6. A consulta de crédito para exportação impacta meu Score?
Sim, cada consulta registra um hard pull; concentre-se em um só banco ou use o canal BNDES para evitar múltiplas consultas.
Nota: Este conteúdo é informativo e não substitui a consulta com profissionais ou instituições financeiras. Não constitui recomendação de investimento ou garantia de aprovação de crédito.
Com informações de G1 Economia


