
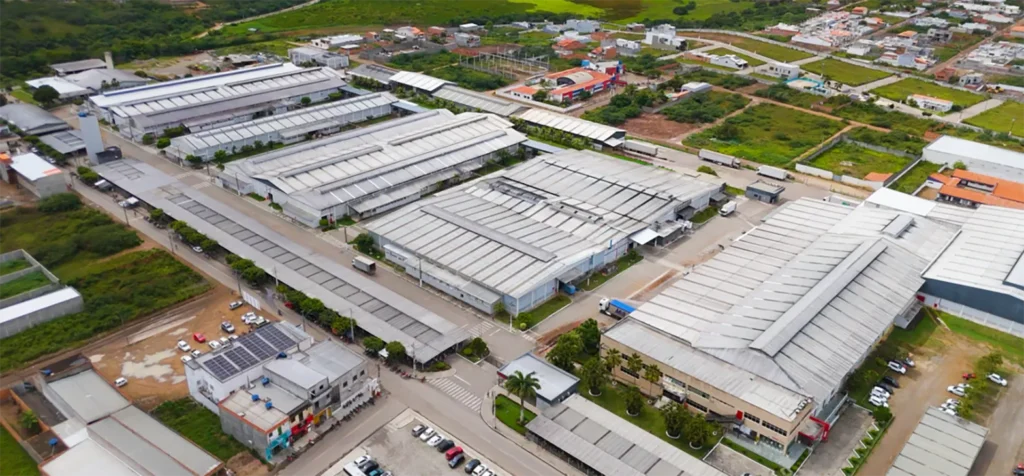
Quando lemos que grandes multinacionais poderiam abandonar o país, o primeiro reflexo é pensar no impacto direto no nosso bolso: perda de empregos, redução da renda familiar e maior dificuldade para pagar compromissos ou conseguir crédito. A boa notícia é que o comunicado oficial do Grupo Dass confirmou que **Adidas, Nike e Umbro seguem produzindo em solo brasileiro**, preservando milhares de postos de trabalho que sustentam economias locais no Rio Grande do Sul e em Santa Catarina. Isso mantém a circulação de renda nessas regiões e a confiança dos consumidores, fatores que ajudam a segurar o índice de inadimplência e favorecem a manutenção de bons limites de crédito no mercado.
O que realmente aconteceu
O boato dizia que toda a produção seria levada para o Paraguai em busca de menor carga tributária. Porém, segundo o Grupo Dass, **apenas uma unidade que ficava na Argentina foi transferida** para atender a uma demanda de confecção (vestuário) em pequena escala – operação que não envolve calçados esportivos e **não afeta as fábricas brasileiras**.
Por que isso importa para seu planejamento financeiro
1. Estabilidade no emprego: com as plantas industriais mantidas, a renda dos colaboradores permanece estável – algo vital para manter o Score alto e honrar parcelas de financiamentos.
2. Circulação de renda local: mais dinheiro girando na economia regional significa maior oferta de crédito e condições competitivas de CET (Custo Efetivo Total) nos bancos que atuam nesses polos industriais.
3. Confiança do mercado: a decisão reforça a percepção de que o Brasil continua atrativo para produção, o que reduz volatilidade no consumo e na oferta de crédito consignado, pessoal ou rotativo.
Alerta sobre fake news e impactos no seu bolso
Sempre confirme informações antes de tomar decisões financeiras. Fake news podem gerar pânico injustificado, levando pessoas a antecipar saques, encerrar investimentos ou atrasar o pagamento de dívidas por medo de desemprego. Esses movimentos afetam negativamente seu histórico de crédito e podem baixar o seu Score, elevando juros futuros.
Como proteger seu Score e seu orçamento em tempos de boatos
• Mantenha uma reserva de emergência equivalente a 3-6 meses dos seus custos fixos.
• Atualize seus dados cadastrais nas bureaus de crédito (Serasa, SPC, Boa Vista).
• Use o débito automático para evitar atrasos que derrubam o Score em até 150 pontos.
• Compare instituições antes de fazer portabilidade de salário ou de crédito: muitas oferecem Cashback ou redução de até 30% no CET para clientes com relacionamento estável.
Dúvidas Frequentes (FAQ)
1. Como um emprego estável influencia minhas chances de aprovação de crédito?
Renda fixa e histórico de emprego reduzem o risco percebido pelo banco, aumentando limite e reduzindo juros.
2. Qual a taxa de juros média para empréstimo pessoal em 2024?
Gira em torno de 3,5% a 7,8% ao mês, variando conforme Score e relacionamento com a instituição.
3. Como solicitar crédito sem comprometer meu Score?
Faça simulações em canais oficiais, concentre consultas em até 7 dias (janela única) e envie documentação completa.
4. Como identificar golpes na oferta de crédito online?
Desconfie de pedidos de pagamento antecipado, verifique CNPJ no Banco Central e procure selos de segurança no site.
5. Quanto tempo leva para o crédito ser liberado após aprovação?
Em média 24 a 72 horas para empréstimo pessoal e até 10 dias úteis para financiamento.
6. Uma consulta de crédito negativa derruba meu Score?
Consultas em excesso impactam, mas uma ou duas dentro de curto período têm efeito limitado; o peso maior é atraso no pagamento.
Nota: Este conteúdo é informativo e não substitui a consulta com profissionais ou instituições financeiras. Não constitui recomendação de investimento ou garantia de aprovação de crédito.
Com informações de G1 – Fato ou Fake


