
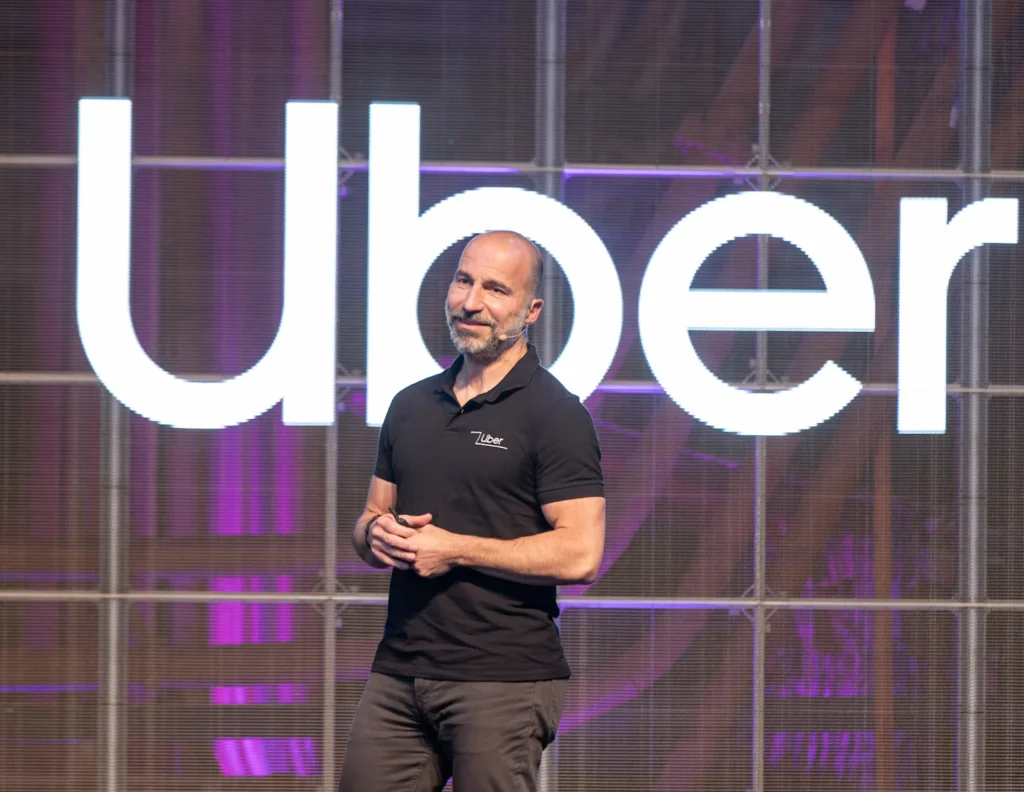
A notícia de que a Uber eliminou 23% das vagas em Recursos Humanos e recrutamento acende um sinal de alerta não apenas para profissionais de tecnologia, mas também para quem está de olho no próprio planejamento financeiro. Movimentos de enxugamento em grandes empresas tendem a pressionar o mercado de trabalho, afetar a renda de famílias e, consequentemente, o comportamento dos bancos na concessão de crédito, limites de cartão e análise de Score.
Por que a demissão importa para o seu bolso?
• Demissões em massa costumam gerar maior procura por reserva de emergência, crédito pessoal e portabilidade de consignado.
• Instituições financeiras ajustam políticas de risco: um mercado com mais profissionais desempregados eleva a seletividade na aprovação de empréstimos.
• Consumo tende a desacelerar, impactando Selic futura e, por tabela, o Custo Efetivo Total (CET) de financiamentos.
Detalhes do corte na Uber
• 23% do time global de RH foi desligado, mas isso representa menos de 1% do quadro total.
• A empresa nega relação direta com investimentos em Inteligência Artificial.
• Funcionários com “home office full” precisarão migrar para regime híbrido de pelo menos três dias presenciais.
• O objetivo, segundo a diretoria, é construir uma organização “mais conectada, moderna e operacionalmente excelente”.
O que observar se você trabalha no setor de tecnologia
1. Reserve caixa: audite seu fluxo de despesas fixas e corte supérfluos para preservar liquidez.
2. Monitore seu Score: atrasos pontuais em fatura já reduzem pontos; mantenha utilização de limite abaixo de 30%.
3. Compare ofertas de crédito: use simuladores de consórcio, CDC e portabilidade antes de fechar contrato.
4. Negocie benefícios: caso seu vínculo vire formato PJ, busque cartão corporativo sem anuidade, cashback e conta com PIX gratuito.
Efeito dominó no mercado de crédito
• Bancos digitais podem reduzir limites rotativos — acompanhe o app e peça revisão manual se houver queda abrupta.
• Linhas de antecipação de recebíveis para motoristas e entregadores podem ganhar destaque, com juros a partir de 1,49% a.m.
• Programas de Cashback e limites flexíveis (como Nubank e Inter) serão diferenciais decisivos para quem perder renda variável.
Checklist rápido para blindar suas finanças
1. Crie fundo de emergência de 3 a 6 salários (Tesouro Selic é o veículo mais líquido).
2. Mantenha as parcelas totais de dívidas abaixo de 30% da renda bruta.
3. Considere seguro desemprego privado ou renda assistencial.
4. Use portabilidade de crédito para reduzir CET se já tiver contrato caro.
5. Revise seu currículo e fortaleça networking – recolocação rápida evita atrasos e proteção do Score.
Dúvidas Frequentes (FAQ)
1. Vale a pena pedir crédito pessoal logo após uma demissão?
Somente se houver reserva insuficiente. Prefira usar fundo de emergência ou negociar prazo com credores antes de contratar empréstimo.
2. Quais taxas devo comparar antes de assinar um empréstimo?
Olhe o Custo Efetivo Total (CET), a taxa anual nominal, tarifas administrativas e IOF.
3. Como solicitar portabilidade para reduzir juros?
Peça ao novo banco uma proposta com CET menor; ele cuidará da migração após sua autorização eletrônica.
4. Como evitar golpes ao buscar crédito online?
Desconfie de adiantamento de taxas, verifique se o site tem “https” e consulte o CNPJ no Banco Central.
5. Em quanto tempo recebo o valor após a aprovação?
Em média, 24 a 72 h úteis para bancos digitais; em instituições tradicionais pode chegar a 5 dias úteis.
6. A demissão impacta imediatamente meu Score?
Não diretamente. O Score cai se ocorrerem atrasos, aumento brusco de utilização de limite ou consultas excessivas ao CPF.
Nota: Este conteúdo é informativo e não substitui a consulta com profissionais ou instituições financeiras. Não constitui recomendação de investimento ou garantia de aprovação de crédito.
Com informações de G1


