
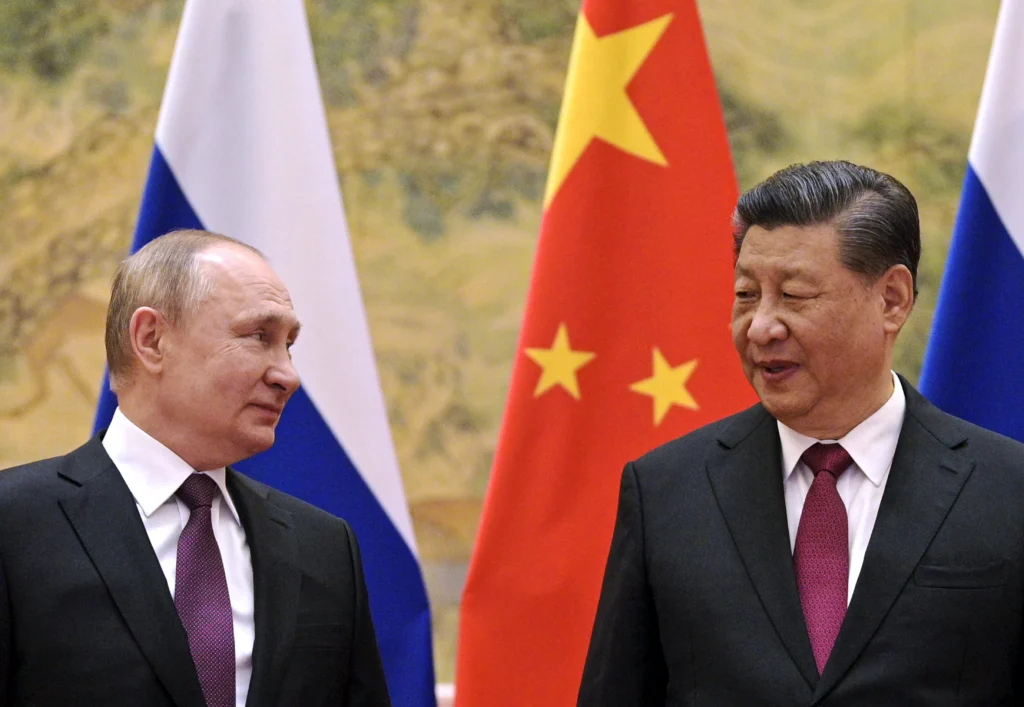
A guerra na Ucrânia e as sanções ocidentais empurraram Rússia e China para um casamento financeiro de conveniência. Esse movimento acelera a chamada “desdolarização” – tendência que, na prática, pode mexer no câmbio, na taxa Selic e, por tabela, no custo do seu empréstimo, do seu financiamento imobiliário e até no CET do seu cartão de crédito. A seguir, destrinchamos o que muda no seu bolso.
1. Por que a Rússia passou a negociar quase tudo em yuan?
Desde 2022, EUA, UE e Reino Unido bloquearam US$ 300 bilhões do Banco Central russo e baniram bancos do Swift. Resultado: operar em dólar ou euro ficou arriscado. Segundo o ministro russo Anton Siluanov, mais de 99% do comércio bilateral hoje já é liquidado em rublos e yuans.
• Exportações russas para a China em 2024: US$ 129 bi (≈ R$ 645 bi) – petróleo, carvão e gás com desconto.
• Importações chinesas para a Rússia: US$ 116 bi – máquinas, eletrônicos e veículos que substituem fornecedores ocidentais.
2. “Yuanização” gera nova dependência – e isso afeta você
Com quase todo o fluxo em yuan, Moscou sofre escassez periódica da moeda chinesa e paga juros mais altos para captar. Se o yuan ganhar espaço como reserva mundial, a procura por dólar cai, o que tende a:
1. Reduzir a cotação do dólar vs. real (impactando sua fatura internacional).
2. Diminuir a pressão inflacionária importada – e abrir espaço para cortes extras na Selic.
3. Baratear capital estrangeiro no Brasil, ajudando bancos a ofertarem crédito com spreads menores.
3. Tecnologia: como sanções impulsionam a indústria chinesa
Cortada de semicondutores ocidentais, a Rússia comprou da China 90% das tecnologias sancionadas em 2025. Essa demanda turbinou fábricas chinesas e reforçou o caixa de Pequim em yuan e, ironicamente, em dólar (via swap). Se a China reinvestir esse superávit em Treasuries, o yield dos EUA cai, derrubando também o custo de captação das empresas brasileiras no exterior – outro ponto a favor de taxas internas menores.
4. Energia como trunfo: o gasoduto Power of Siberia 2
Putin quer acelerar o duto que levaria até 50 bi m³ de gás à China via Mongólia. Caso o projeto avance, Rússia fica ainda mais dependente do mercado chinês e reduz vendas para a Europa. Menos gás na UE tende a manter energia cara lá fora, favorecendo indústrias intensivas no Brasil (aço, alumínio). Margens melhores significam fluxo de caixa mais robusto e menor risco de crédito para bancos que financiam o setor.
5. Qual a ligação com a Selic e suas parcelas?
• Queda do dólar → menor pressão sobre inflação → Copom pode cortar Selic além do previsto.
• Selic menor → redução gradativa do CET em linhas de crédito atreladas ao CDI: capital de giro, antecipação de recebíveis e crédito consignado privado.
• Bom momento para renegociar empréstimos ou fazer portabilidade de crédito imobiliário.
6. Oportunidades práticas para o consumidor brasileiro
1. Rever contratos pós-fixados: se acredita em Selic mais baixa, considere migrar para prefixado ou IPCA+ com juro real menor.
2. Planejar viagem internacional: dólar mais fraco reduz custo de passagens e hospedagem – use cashback dos cartões para abater IOF.
3. Monitorar fundos cambiais: quem tem posição defensiva em dólar deve rebalancear para evitar perda de valor.
4. Negociar taxas bancárias: spreads tendem a cair; aproveite para pedir redução no cheque especial ou na taxa do rotativo.
Dúvidas Frequentes (FAQ)
1. A provável queda do dólar pode baratear meu empréstimo pessoal?
Indiretamente, sim. Com câmbio mais baixo, a inflação perde força e o Banco Central ganha espaço para cortar a Selic, reduzindo o custo dos empréstimos pós-fixados e novas contratações.
2. Vale a pena fazer portabilidade de crédito imobiliário agora?
Se sua taxa atual está acima de 2 p.p. do novo patamar médio de mercado, sim. Compare CET completo e negocie tarifa de saída antecipada.
3. Como aproveitar a tendência para melhorar meu Score?
Use possíveis reduções de parcelas para quitar dívidas em atraso e baixar seu comprometimento de renda; isso impacta positivamente o Score em até 30 dias.
4. Quais cuidados tomar com ofertas de empréstimo em yuan ou dólar?
Cheque se a instituição é autorizada pelo Banco Central, verifique IOF, spread cambial e fuja de promessas de “aprovação garantida”.
5. Em quanto tempo vejo o efeito da Selic menor na minha fatura do cartão?
Linhas rotativas e parcelados com juros são reajustadas quase imediatamente pelos bancos, mas normalmente o repasse ocorre 30-60 dias após a decisão do Copom.
6. Renegociar dívida durante corte de juros derruba meu Score?
Não. A renegociação registrada como “Acordo” pode, inclusive, melhorar o Score ao indicar regularização financeira, desde que as parcelas sejam pagas em dia.
Nota: Este conteúdo é informativo e não substitui a consulta com profissionais ou instituições financeiras. Não constitui recomendação de investimento ou garantia de aprovação de crédito.
Com informações de G1 – Economia


