
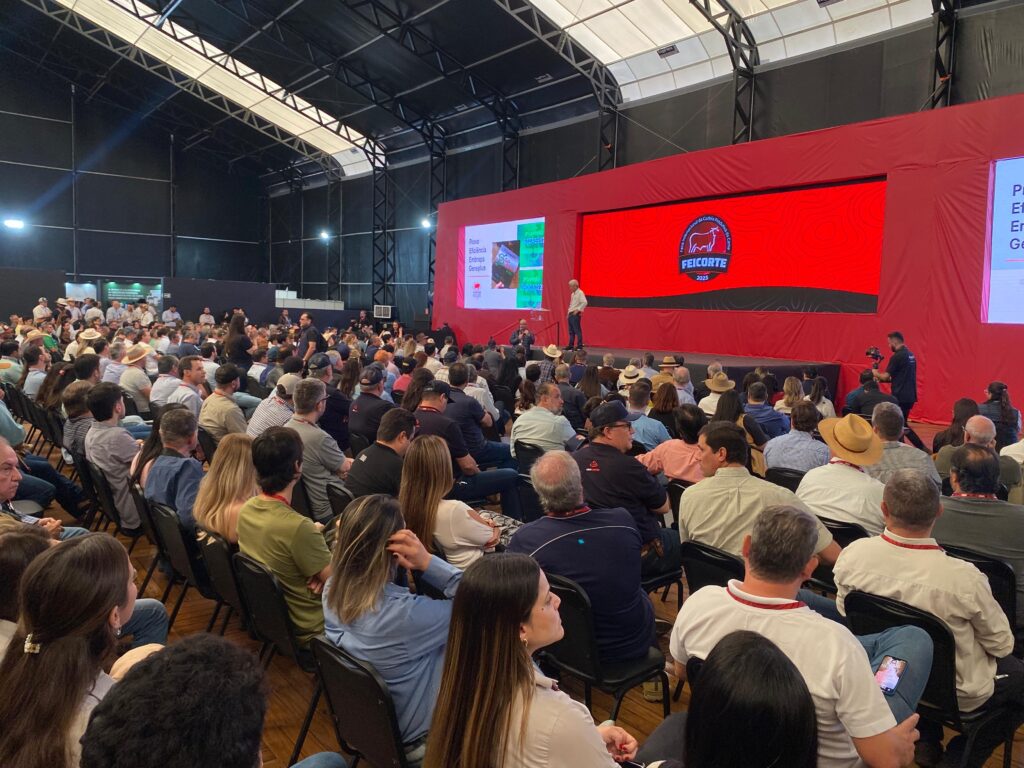
A 22ª edição da Feicorte, realizada em Presidente Prudente (SP), não foi apenas um desfile de raças premium; foi também um termômetro de oportunidades financeiras para quem vive da pecuária. Em um momento em que a arroba oscila e o custo de produção aperta, entender como as inovações apresentadas na maior feira da cadeia da carne da América Latina podem impactar o seu fluxo de caixa é fundamental. Vamos ao que interessa: quais tecnologias prometem melhores margens, como elas afetam o seu Score junto aos bancos e onde encontrar linhas de crédito com Custo Efetivo Total (CET) competitivo para transformar teoria em lucro.
Genética de alto valor agregado: Wagyu e Texas Longhorn na mira dos investidores
• O Wagyu, famoso pelo marmoreio, pode elevar o preço da arroba em até 40%.
• O Texas Longhorn, rústico e adaptável, reduz gastos com sanidade e manejo.
Benefício imediato: animais de maior valor geram cash flow mais rápido, melhoram o histórico de faturamento e aumentam a chance de aprovação em linhas de crédito rural.
Leilões e julgamentos: por que o banco olha para isso?
Os seis leilões realizados durante a feira movimentaram quase R$ 1,5 bilhão nos primeiros quatro meses do ano. Para instituições financeiras, esse volume mostra liquidez do ativo (gado) e reduz o risco da operação. Resultado: taxas de juros menores e prazos maiores para produtores que comprovam participação em eventos homologados.
Exigências sanitárias internacionais: risco ou oportunidade de crédito?
• Reconhecimento do Brasil como país livre de febre aftosa pela China abre novos mercados.
• União Europeia mantém barreiras, pressionando por rastreabilidade.
Alerta: investir em tecnologia de rastreio agora pode ser condição para manter contratos de exportação e, consequentemente, o limite de crédito.
Linhas de financiamento que podem viabilizar a tecnologia apresentada
1. Pronaf Mais Alimentos – até R$ 430 mil a 6% a.a. para produtores familiares.
2. Pronamp – até R$ 1,5 milhão a Selic + 4% a.a. para médios produtores.
3. Crédito de Investimento BNDES – taxas a partir de 0,9% a.m. + Selic, com possibilidade de portabilidade depois de 24 meses.
Pulo do gato: apresentar projeto técnico que comprove aumento de produtividade (uso de genética Wagyu ou Longhorn, por exemplo) acelera a liberação do recurso.
Como preparar seu dossiê financeiro para o banco
• Demonstrações de resultado dos últimos 24 meses.
• Certificados sanitários e de rastreabilidade.
• Comprovantes de participação em leilões oficiais.
• Plano de uso do crédito, destacando ROI esperado.
Isso impacta diretamente o seu Score Empresarial e pode reduzir o spread em até 1,2 p.p.
Dúvidas Frequentes (FAQ)
1. Quais documentos aumentam minha chance de aprovação no crédito rural?
Balancetes atualizados, registro no CAR, notas fiscais de venda de gado e certificações sanitárias.
2. Qual a taxa média de juros para financiar tecnologia genética?
Entre Selic + 3% e Selic + 5% a.a., variando conforme garantia e perfil de risco.
3. Posso usar o gado como garantia real?
Sim. Bancos aceitam penhor pecuário devidamente registrado em cartório.
4. Como evitar golpes em ofertas de financiamento rural online?
Verifique se a instituição é autorizada pelo Banco Central e desconfie de adiantamentos.
5. Quanto tempo leva para o crédito ser liberado?
De 15 a 45 dias, dependendo da análise de garantias e da vistoria da propriedade.
6. Pedir crédito impacta meu Score?
Consultas frequentes reduzem alguns pontos temporariamente, mas bom histórico de pagamento compensa.
Nota: Este conteúdo é informativo e não substitui a consulta com profissionais ou instituições financeiras. Não constitui recomendação de investimento ou garantia de aprovação de crédito.
Com informações de G1 – Nosso Campo


