
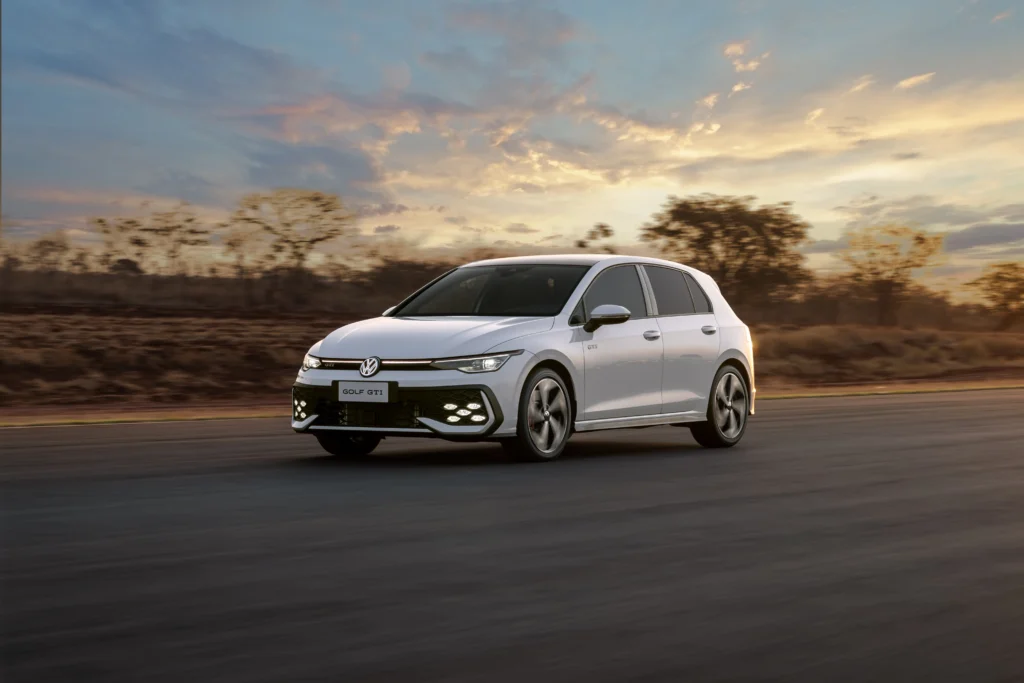
Ver um carro de R$ 430 mil esgotar em poucos dias parece distante da maioria dos bolsos, mas a notícia do novo lote do Volkswagen Golf GTI ajuda a ilustrar um ponto crucial para qualquer consumidor: planejar a compra de bens de alto valor e compreender as regras que limitam o acesso ao produto. Se você pensa em adquirir (ou financiar) um veículo premium, entender critérios de elegibilidade, disponibilidade e custos totais (CET) é essencial para manter seu Score saudável e não comprometer o orçamento.
Preço, velocidade e exclusividade: o que está em jogo
• Valor de tabela: R$ 430.000
• Motor 2.0 370 TSI: 245 cv e 37,7 kgfm de torque
• 0–100 km/h em 6,1 s – o carro mais rápido da Volkswagen no Brasil
• Novo lote anunciado junto às primeiras 350 unidades entregues em maio
• Vendas limitadas, sem número oficial divulgado para o segundo lote
Critérios para conseguir comprar o Golf GTI
Para adquirir uma unidade, o comprador deve:
1. Já ter adquirido um esportivo Volkswagen (Nivus GTS, Jetta GLI)
2. Ou possuir versão esportiva de outra marca do grupo (Audi, Porsche)
3. Respeitar o limite de uma unidade por CPF ou CNPJ
Financiamento: como alinhar desejo e capacidade de pagamento
Mesmo sem condições oficiais divulgadas pela montadora, quem pretende financiar um bem de R$ 430 mil precisa:
• Simular diferentes prazos (24 a 60 meses) e observar o CET, que agrega juros, IOF e tarifas.
• Verificar a taxa de juros nominal x Selic atual para evitar sobrecarga financeira.
• Manter entrada robusta (30% ou mais) para reduzir o valor financiado e o impacto no Score.
Impacto no Score e planejamento de crédito
Assumir prestação elevada sem folga no orçamento pode pressionar o limite de comprometimento de renda (geralmente 30% a 35%) e derrubar seu Score. Antes de assinar, revise:
• Relação dívida/renda nos birôs de crédito;
• Reserva de emergência de, no mínimo, seis parcelas;
• Possibilidade de portabilidade futura se surgirem taxas menores.
Dúvidas Frequentes (FAQ)
1. Posso financiar o Golf GTI mesmo sem ter carro esportivo anterior?
Financiar é possível, mas a compra do modelo exige histórico de aquisição de esportivos VW ou do grupo (Audi, Porsche). Sem cumprir o critério, o pedido não é aceito.
2. Quais taxas costumam compor o CET no financiamento de veículos premium?
Juros, IOF, TAC (Taxa de Abertura de Crédito) e seguro prestamista são os principais componentes.
3. Como solicitar simulação sem afetar meu Score?
Peça a instituição a “consulta prévia” ou use canais digitais que registram “consulta de valores” sem impacto.
4. Como evitar golpes na compra de um veículo tão concorrido?
Negocie apenas em concessionárias oficiais, confirme CNPJ e desconfie de pedidos de adiantamento via PIX para “reservar” o carro.
5. Quanto tempo costuma levar a análise de crédito para valores acima de R$ 400 mil?
Entre 24 e 72 horas úteis, dependendo do banco e da complexidade das garantias.
6. Um financiamento alto pode derrubar meu Score rapidamente?
Sim. Um novo contrato de valor elevado aumenta o risco percebido pelos birôs e pode reduzir temporariamente seu Score.
Nota: Este conteúdo é informativo e não substitui a consulta com profissionais ou instituições financeiras. Não constitui recomendação de investimento ou garantia de aprovação de crédito.
Com informações de G1


