
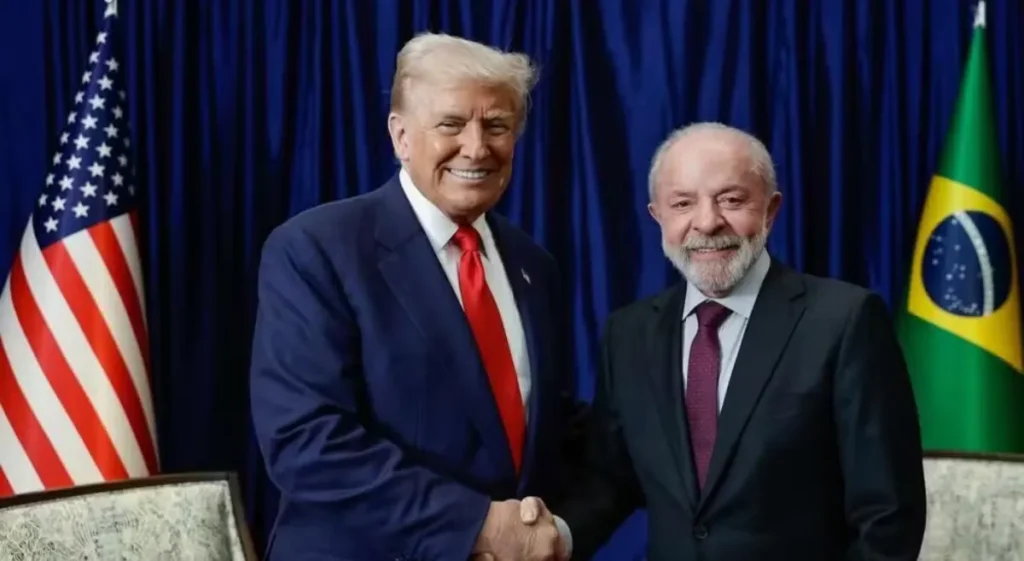
O PIX nasceu gratuito para pessoa física, barato para empresas e virou sinônimo de agilidade no dia a dia. Agora, o sistema de pagamentos brasileiro entrou no radar de Donald Trump em uma investigação comercial que pode redesenhar tarifas bancárias e até encarecer compras internacionais. Entender os bastidores desse embate é essencial para antecipar custos, planejar fluxo de caixa e até renegociar limites de crédito.
Por que o governo dos EUA vê o PIX como ameaça?
O Escritório do Representante de Comércio dos EUA (USTR) acusa o Brasil de **“prática desleal”** por supostamente favorecer um serviço estatal – caso do PIX – em detrimento de players privados como Visa, Mastercard e big techs que lucram com taxas sobre transações. Nos Estados Unidos, a cobrança por transferências instantâneas é permitida; aqui, a regra é custo zero para pessoa física, gerando pressão competitiva.
Concorrência direta com bandeiras de cartão e fintechs
1. Cartões de crédito perdem parte do faturamento em tarifas de intercâmbio.
2. Fintechs americanas que operam P2P (peer-to-peer) precisam integrar o PIX para atuar no Brasil, reduzindo margens.
3. Big techs como Google Pay e WhatsApp Pay tornaram-se dependentes do arranjo local – e isso incomoda acionistas globais.
Alerta: qualquer mudança regulatória que eleve o custo por transação pode impactar parcelamentos no cartão, maquininhas e até o **CET (Custo Efetivo Total)** do empréstimo rotativo, já que bancos repassam despesas ao consumidor.
PIX Internacional e o “efeito BRICS”
O Banco Central estuda padronizar pagamentos transfronteiriços via **PIX Internacional**. Se aprovado, você poderá pagar hotéis em Lisboa ou compras em Orlando direto da conta corrente, sem spread cambial abusivo de cartão de crédito. Para Washington, isso mina a demanda por dólar e ameaça a hegemonia do sistema SWIFT.
O que muda para o seu bolso a curto prazo?
• Nenhuma taxa nova foi aprovada.
• O Banco Central mantém gratuidade para pessoa física.
• Empresas seguem pagando em média R$ 0,01 a R$ 0,03 por transação.
Fique de olho: eventual tarifa retaliatória de importação pelos EUA pode encarecer produtos comprados em marketplaces estrangeiros, afetando limite de cartão e orçamento familiar.
PIX como vitrine geopolítica e inclusão financeira
Para 155 milhões de brasileiros, o sistema virou porta de entrada para crédito mais barato, cashback em carteiras digitais e portabilidade salarial instantânea. O sucesso virou case mundial: Índia, Indonésia e até o Federal Reserve estudam modelos semelhantes (FedNow), mas sem adesão em massa.
Dúvidas Frequentes (FAQ)
1. O PIX pode passar a ser cobrado para pessoa física?
Hoje não. Qualquer alteração exigiria mudança na Resolução Bacen 1/2020, sujeita a audiência pública.
2. Empresas correm risco de pagar mais por transação?
Se houver sanções comerciais ou ajuste regulatório, o custo pode subir, mas depende de decisão do BC e do Tesouro.
3. Posso usar o PIX para pagar compras no exterior?
Ainda de forma limitada em estabelecimentos parceiros. O PIX Internacional está em fase piloto.
4. Como evitar golpes durante transferências?
Ative limites noturnos, autenticação em dois fatores e confirme o nome/CPF antes de confirmar a chave.
5. Qual o prazo para o dinheiro cair na conta?
Imediato: em média 1,6 segundo. Em casos de análise antifraude, o BC permite bloqueio cautelar de até 24 h.
6. Usar mais o PIX melhora meu Score?
O volume de transações não altera Score. Mas movimentação bancária saudável pode ajudar na avaliação de renda em futuras linhas de crédito.
Nota: Este conteúdo é informativo e não substitui a consulta com profissionais ou instituições financeiras. Não constitui recomendação de investimento ou garantia de aprovação de crédito.
Com informações de G1 – Economia


