
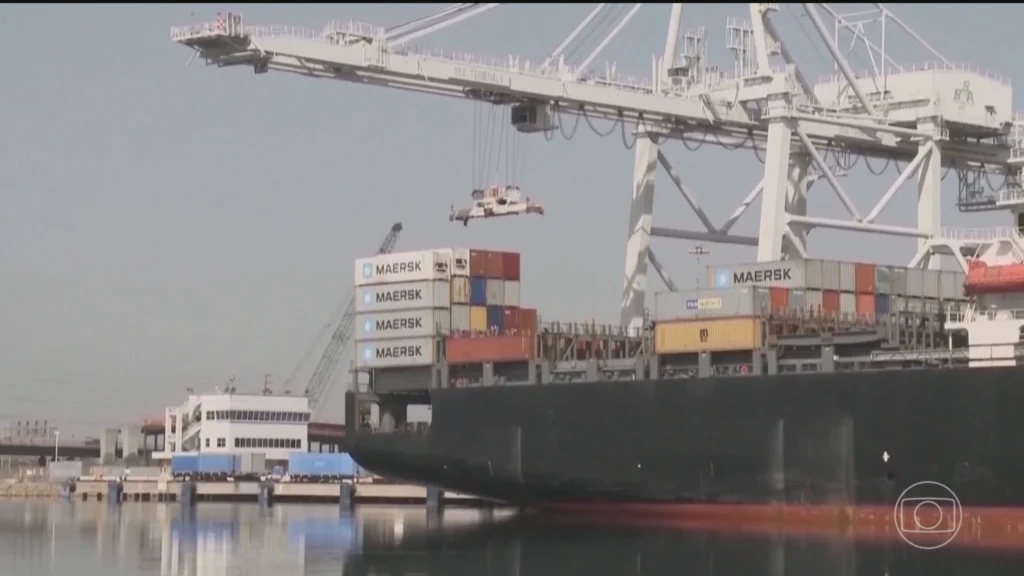
Quando Washington ameaça impor uma tarifa extra de 25% sobre mercadorias brasileiras, não é só a balança comercial que treme. Produtos mais caros significam pressão na inflação interna, repasse de custos às empresas e, na outra ponta, juros mais altos para quem precisa de empréstimo ou financiamento. Traduzindo: seu limite de cartão, a oferta de crédito pessoal e até o CET daquele financiamento de veículo podem ficar mais salgados se esse tarifaço vingar.
O que está em jogo
• Confederação Nacional da Indústria (CNI), Amcham Brasil e U.S. Chamber of Commerce encaminharam nota conjunta nesta quinta-feira (09/07) pedindo uma nova rodada de negociação.
• Os EUA acusam o Brasil de “onerar ou restringir” o comércio e ameaçam sobre-taxar produtos brasileiros em até 25%.
• O prazo final para decisão da Casa Branca é 15 de julho.
Estratégia proposta: duas etapas para evitar o tarifaço
1. Curto prazo – foco em resultados práticos:
• Abrir mercado para itens de segurança energética, data centers e infraestrutura de IA.
• Harmonizar regras nos setores automotivo, farmacêutico, saúde animal e dispositivos médicos.
• Acelerar a análise de patentes no Brasil, reduzindo o estoque principalmente em saúde e biofarma.
• Cooperar em “minerais críticos” por meio de mapeamento geológico conjunto.
2. Longo prazo – agenda estratégica:
• Economia digital, descarbonização industrial e logística de transportes.
Por que isso afeta a sua linha de crédito?
• Inflação importada: tarifas elevam custos de insumos, pressionando preços finais.
• Selic stay high: pressão inflacionária dificulta cortes na taxa básica, encarecendo empréstimos.
• Caixa restrito: empresas com margens comprimidas travam investimentos, reduzindo oferta de crédito e Cashback de promoções.
• Risco Brasil: tensão comercial eleva prêmio de risco, refletindo em CETs maiores no financiamento.
Como o governo brasileiro está se movimentando
• Itamaraty já mapeou mais de 40 multinacionais americanas que também perdem com a tarifa e podem atuar como aliadas.
• Ministério do Desenvolvimento, Indústria, Comércio e Serviços (Mdic) mantém diálogo técnico com o USTR e a equipe da Casa Branca.
• Lula determinou que o Brasil “não abandone a mesa de negociação”, sinal essencial para investidores que acompanham a cena de perto.
O que você pode fazer agora
• Renegocie dívidas antes do dia 15/07: evite possível alta nos juros.
• Reforce reserva de emergência: volatilidade cambial pode pressionar preços já em agosto.
• Avalie portabilidade de crédito: buscar bancos com CET menor hoje protege seu fluxo de caixa amanhã.
• Mantenha Score em dia: qualquer subida na inadimplência será olhada à lupa pelas financeiras.
Dúvidas Frequentes (FAQ)
1. Tarifa de 25% nos EUA pode aumentar meu custo de empréstimo aqui?
Sim. A pressão inflacionária pode segurar a Selic em patamar alto, encarecendo todas as linhas de crédito.
2. Vale antecipar financiamento antes de 15/07?
Se a taxa atual for fixa e competitiva, antecipar protege você de possíveis aumentos pós-tarifa.
3. Como monitoro se meu banco vai repassar esse custo?
Acompanhe o CET no app ou contrato. Qualquer reajuste exige comunicação prévia da instituição.
4. Golpes podem surgir usando o tema “tarifaço”?
Sim. Desconfie de e-mails ou mensagens prometendo “proteção contra tarifas” em troca de pagamentos adiantados.
5. Em quanto tempo o resultado da negociação reflete no meu bolso?
Impactos nos preços podem surgir em 30 a 60 dias; já o crédito reage quase imediatamente via expectativas de mercado.
6. Meu Score pode cair se os preços subirem?
Pode, se o aumento de despesas comprometer seu orçamento e você atrasar contas. Mantenha pontualidade para proteger o Score.
Nota: Este conteúdo é informativo e não substitui a consulta com profissionais ou instituições financeiras. Não constitui recomendação de investimento ou garantia de aprovação de crédito.
Com informações de G1 – Economia


