
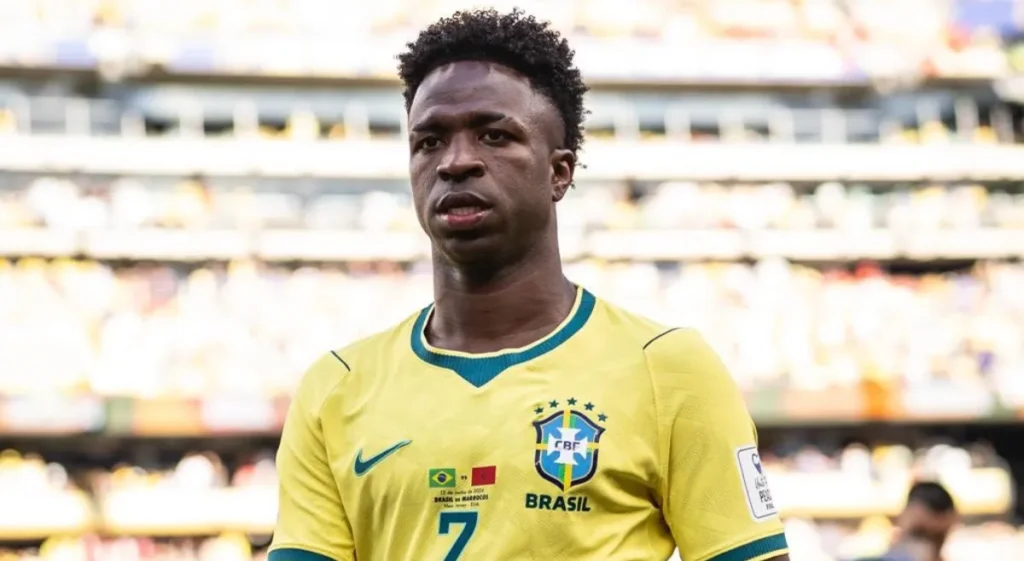
Começar o dia sabendo que um único atleta, Vinicius Júnior, está avaliado em cerca de R$ 825 milhões pode parecer distante da sua realidade, mas a lógica por trás dessa precificação é a mesma que afeta o seu bolso: gestão de risco, potencial de retorno e percepção de mercado. Entender por que um “ativo” — seja um jogador de futebol ou seu patrimônio — ganha ou perde valor ajuda você a tomar decisões mais inteligentes na hora de contratar crédito, negociar juros ou escolher onde investir.
Quanto valem Brasil e Haiti na Copa de 2026
• Seleção Brasileira: 928,20 milhões de euros (aprox. R$ 5,47 bilhões).
• Seleção do Haiti: 55,95 milhões de euros (aprox. R$ 330 milhões).
Alerta: Só Vini Jr. (140 milhões de euros = R$ 825 milhões) vale mais que duas seleções haitianas somadas.
Por que alguns “ativos” valem tanto?
1. Potencial de geração de caixa — no futebol, títulos e patrocínios; na sua vida, salário, bônus ou faturamento.
2. Histórico de performance — gols marcados ou score de crédito pago em dia.
3. Escassez e demanda — jogadores de elite ou profissionais altamente qualificados atraem ofertas melhores.
Lição para o bolso: quanto melhor o seu histórico financeiro, menor o risco para o banco e, portanto, menores os juros no seu CET (Custo Efetivo Total).
O que isso ensina sobre investimentos pessoais
• Diversifique: assim como a Seleção não depende de um só craque, não concentre todo o seu dinheiro num único produto financeiro.
• Proteja-se: imprevistos, lesões ou crises podem derrubar valores; tenha reserva de emergência equivalente a pelo menos seis meses do seu custo fixo.
• Avalie liquidez: jogadores têm contratos longos; já investimentos de renda variável podem precisar de timing para venda. Planeje antes de assumir dívidas.
Como usar crédito a seu favor em cenários de alta valorização
1. Renegocie taxas quando seu Score subir — lembre: portabilidade de crédito é direito seu.
2. Prefira linhas com cashback ou milhas se o benefício compensar o CET.
3. Utilize crédito consignado ou garantido (imóvel/veículo) para reduzir juros, mas só se tiver fluxo para pagar.
Dúvidas Frequentes (FAQ)
1. Vale a pena pegar um empréstimo pessoal para investir?
Só se o retorno esperado superar o CET; caso contrário, o risco de endividamento é maior que o potencial ganho.
2. Quais taxas devo comparar antes de contratar crédito?
Olhe sempre o CET, que soma juros, IOF, seguros e tarifas administrativas.
3. Como solicitar portabilidade de crédito?
Peça ao banco de destino uma proposta formal; ele quitará a dívida original e assumirá o saldo com novas condições.
4. Como evitar golpes na contratação on-line?
Confirme se a instituição é autorizada pelo Banco Central, nunca pague taxa antecipada e verifique o domínio do site (https).
5. Em quanto tempo recebo a resposta de um pedido de empréstimo?
Bancos digitais costumam responder em minutos; instituições tradicionais podem levar até 3 dias úteis.
6. Pedir crédito afeta meu Score?
Sim. Múltiplas consultas em curto prazo podem reduzir temporariamente seu Score; planeje-se antes de simular em excesso.
Nota: Este conteúdo é informativo e não substitui a consulta com profissionais ou instituições financeiras. Não constitui recomendação de investimento ou garantia de aprovação de crédito.
Com informações de G1


