
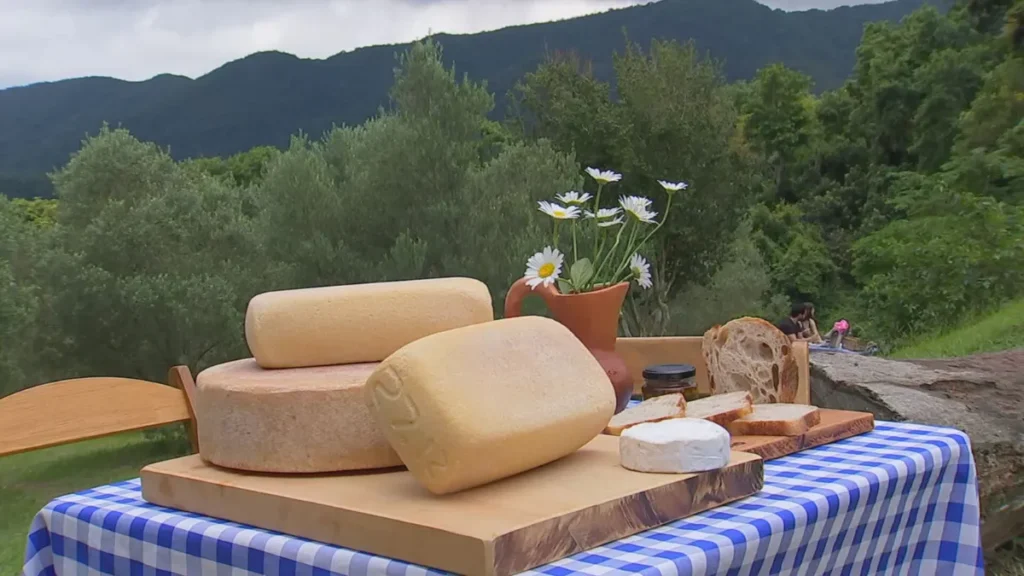
Quer transformar o aroma de queijo fresco em renda recorrente? A reportagem do G1 mostra que produtores de Jundiaí e Cabreúva (SP) já faturam mais de duas toneladas mensais apenas com variedades artesanais. Se você pensa em escalar esse modelo — seja abrindo uma queijaria ou ampliando sua produção atual — entender como linhas de crédito, Score e Selic se conectam ao seu fluxo de caixa é o primeiro passo para não comprometer o limite do cartão nem o CET (Custo Efetivo Total) do seu financiamento.
Por que a Rota do Queijo virou oportunidade de negócio?
• Demanda turística crescente: degustações, piqueniques e experiências aumentam o tíquete médio.
• Portfólio premiado: a produtora Célia Storani Biscaro oferece 31 tipos de queijos, alguns reconhecidos internacionalmente — prova social que facilita parcerias e renegociação de taxas.
• Escalabilidade com controle: ordenha mecanizada e tanque resfriador garantem padrão sem grandes custos extras, algo que instituições de crédito valorizam na análise de risco.
Linhas de crédito específicas para laticínios artesanais
1. Pronampe Rural e Pronaf Agroindústria: permitem carência estendida, reduzindo impacto imediato no Score.
2. Cartões BNDES: limite de até R$ 2 mi por CNPJ, com Cashback de pontos que podem abater compras de insumos.
3. Portabilidade de financiamentos: se você já tem um empréstimo antigo, negociar a migração pode cortar o CET, liberando capital de giro para marketing e logística na Rota do Queijo.
Estratégias para subir o Score antes de solicitar crédito
• Concentre contas de consumo (energia, água) no CNPJ para histórico positivo.
• Mantenha giro de estoque controlado: instituições monitoram fluxo via extrato.
• Antecipe parcelas sempre que possível: além de economizar juros indexados à Selic, gera pontuação extra em modelos de risco.
Monetização além da venda de queijo
• Turismo de experiência: pôr do sol no campo e visitas guiadas, como faz o produtor Érico Kolya, diversificam receita e aumentam o LTV (Lifetime Value) por cliente.
• Clube de assinatura: entrega mensal fideliza e melhora o fluxo previsível, reforçando argumentos para crédito de expansão.
• Marketplace de nicho: com câmbio favorável, a exportação de queijos premiados traz receita em dólar sem exigir grandes ajustes estruturais.
Cuidando dos indicadores financeiros
Alerta: Mesmo com fluxo forte em alta temporada, mantenha reserva para 3 meses de operação — os bancos vão olhar sustentabilidade, não só pico de venda.
• Margem EBITDA ideal acima de 20% facilita acesso a capital de giro rotativo.
• Use maquininhas que ofereçam Cashback ou split automático para separar tributos — reduz inadimplência e protege seu Score empresarial.
Dúvidas Frequentes (FAQ)
1. Preciso de garantia real para financiar equipamentos de laticínio?
Na maioria dos programas rurais basta alienação dos próprios bens financiados, dispensando imóvel.
2. Quais taxas observar no contrato?
Foque no CET: inclui juros, seguros e tarifas. Negocie também a correção atrelada à Selic.
3. Onde solicitar o cartão BNDES para pequenas queijarias?
Nos bancos credenciados (Caixa, Banco do Brasil, Bradesco) com CNPJ ativo há 6 meses.
4. Como evitar golpes na portabilidade de crédito?
Faça a simulação direto no internet banking; nunca compartilhe senhas por telefone.
5. Em quanto tempo o financiamento rural é liberado?
Após entrega de projeto técnico, a média é de 30 dias úteis, variando por banco.
6. O pedido de crédito pode derrubar meu Score?
Consultas múltiplas em curto prazo podem sim reduzir pontos; concentre-se em 1 ou 2 propostas bem estruturadas.
Nota: Este conteúdo é informativo e não constitui recomendação de investimento ou garantia de aprovação de crédito.
Com informações de G1 – Queijarias artesanais oferecem qualidade e sabores variados


