
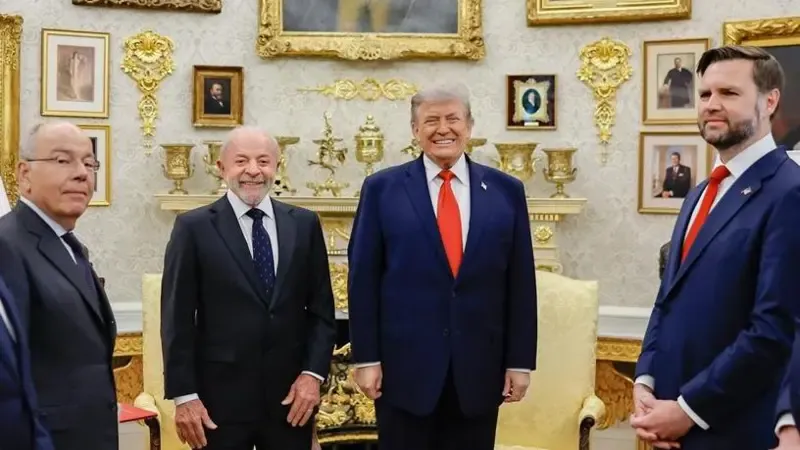
Quando dois presidentes discutem tarifas, a primeira pergunta que você deve fazer é: “Quanto isso vai custar para mim?” Novas sobretaxas sobre produtos brasileiros nos EUA podem encarecer desde o café gourmet que você vende pelo e-commerce até a taxa de juros (CET) do seu financiamento empresarial, porque bancos repassam o risco comercial externo direto para o crédito local. Entenda, ponto a ponto, o que foi negociado entre Lula e Trump e veja como proteger seu fluxo de caixa nos próximos meses.
1. Trégua temporária de 30 dias: o que muda no curto prazo?
• Lula e Trump criaram um grupo de trabalho com prazo inicial de 30 dias para reavaliar as tarifas.
• Até lá, nenhuma tarifa adicional será aplicada. Isso dá respiro a exportadores que têm parcelas de ACC (Adiantamento de Contrato de Câmbio) vencendo em junho, evitando aumento inesperado no custo do frete.
• Use esse “mês de folga” para renegociar prazos com fornecedores e revisar hedge cambial.
2. Investigação Seção 301: risco de sobretaxa até julho
• A Seção 301 da Lei de Comércio dos EUA pode impor tarifas se concluir que o Brasil pratica comércio “injustificável”.
• Deadline crítico: julho/26. Se o relatório for negativo, tarifas podem surgir antes mesmo das eleições norte-americanas.
• Setores mais expostos: agronegócio, aço e produtos digitais que utilizam APIs bancárias (PIX e open finance estão no radar americano).
3. Impacto no seu acesso a crédito e no Score Empresarial
• Bancos reavaliam risco-país em tempo real. Um upgrade de tarifas eleva o spread das linhas de Capital de Giro por exportação em até 0,5 p.p. segundo histórico de 2018-2020.
• Isso pode derrubar o seu Score PJ se aumentar a alavancagem. Antecipe liquidez e mantenha índice de cobertura acima de 1,2x para não perder rating interno.
4. Terras raras: oportunidade de financiamento verde
• Apesar do pouco avanço, o Brasil tem a 2ª maior reserva de terras raras.
• Bancos de fomento (BNDES e BID) já sinalizam linhas ESG com taxa a partir de IPCA + 2,5% a.a. para projetos de beneficiamento local.
• Empreendedores de mineração e tecnologia podem aproveitar portabilidade de crédito, trocando operações mais caras por funding “verde”.
5. Crime organizado e compliance: efeito indireto no CET
• A proposta bilateral foca em lavagem de dinheiro e tráfico de armas.
• Empresas que não atualizarem políticas KYC/KYT podem ter elevação de Custo Efetivo Total em bancos internacionais, pois o risco regulatório sobe.
• Revise cadastros e certificados de compliance antes de buscar repasses em dólar.
6. Próximos passos: como blindar seu caixa
1. Simule cenários de +5%, +10% e +25% de tarifa sobre seu principal SKU exportado.
2. Trave câmbio parcial até julho; use contratos NDF para não imobilizar limite pleno.
3. Renegocie contratos de ACC/ACE para carência adicional de 90 dias.
4. Mantenha documentação de origem e sustentabilidade em dia – isso conta pontos em eventual defesa antidumping.
Dúvidas Frequentes (FAQ)
1. As tarifas podem aumentar a taxa de juros do meu financiamento?
Sim. Bancos adicionam o risco-país ao spread. Se o custo de exportar subir, o CET dos empréstimos ligados a receita externa tende a acompanhar.
2. Vale antecipar ACC/ACE antes de julho?
Se o seu contrato atual tem spread competitivo, sim. Você garante taxa antes de possível agravamento tarifário.
3. Como solicitar linhas ESG para projetos de terras raras?
Prepare estudo de viabilidade, certificação ambiental e apresente ao BNDES ou bancos privados que operam crédito verde; o processo passa por rating socioambiental.
4. Quais cuidados para evitar golpes em nome da “Seção 301”?
Desconfie de cobranças antecipadas para “liberar exportação” e confirme qualquer notificação direto no site oficial do USTR ou com seu despachante aduaneiro.
5. Em quanto tempo vejo o resultado de uma portabilidade de crédito empresarial?
De 10 a 15 dias úteis, contados após envio de toda a documentação financeira atualizada.
6. Essa incerteza comercial pode derrubar meu Score PJ?
Indiretamente sim, se a empresa atrasar parcelas por alta de custos. Mantenha fluxo de caixa positivo e limite de crédito utilizado abaixo de 30%.
Nota: Este conteúdo é informativo e não substitui a consulta com profissionais ou instituições financeiras. Não constitui recomendação de investimento ou garantia de aprovação de crédito.
Com informações de G1 Economia


