
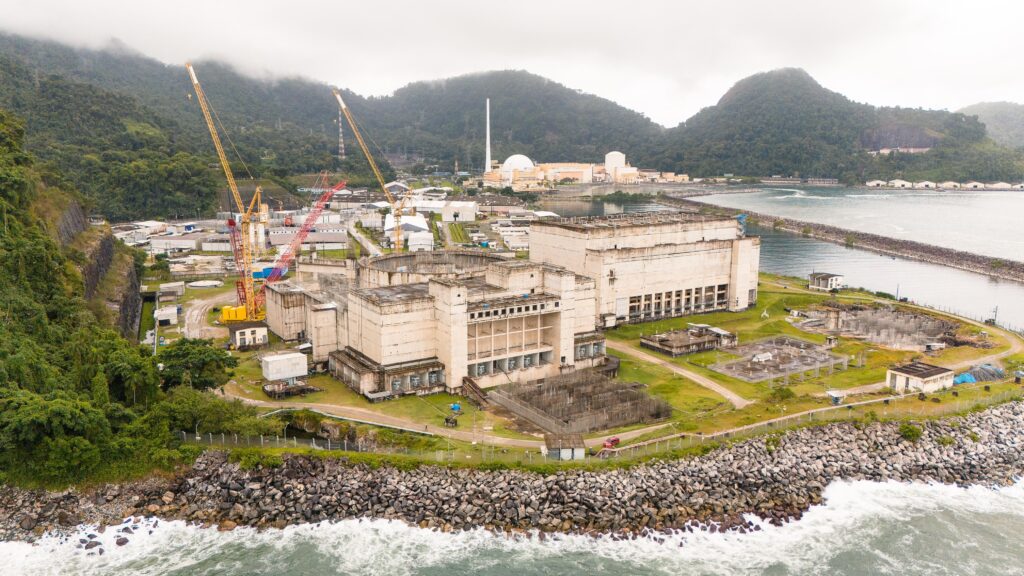
Quando uma estatal do porte da Eletronuclear consegue pavimentar o caminho para suspender R$ 7 bilhões em dívidas, todo empreendedor deve ligar o alerta: existe espaço para renegociar prazos e aliviar o fluxo de caixa mesmo em cenários adversos. A decisão do Conselho Nacional de Política Energética (CNPE) de reconhecer “interesse público” no pedido de stand still (pausa temporária nos pagamentos) mostra como, com estratégia e argumentos sólidos, é possível ganhar fôlego financeiro junto a bancos como BNDES e Caixa Econômica Federal.
O que exatamente foi aprovado?
• O CNPE autorizou a Eletronuclear a solicitar formalmente a suspensão temporária das parcelas referentes à construção da Usina Angra 3.
• Não houve alteração contratual automática: BNDES e Caixa ainda farão análise técnica baseada em seus normativos, CET e garantias existentes.
• A empresa já havia obtido um stand still de seis meses em 2024; agora busca estender o alívio até que se defina o futuro do projeto.
Alerta: Contratos continuam válidos; qualquer pausa só passa a valer após aditivo assinado entre as partes.
Como funciona o “stand still” e por que isso importa para você?
Stand still é a suspensão temporária do serviço da dívida – juros e amortizações – sem alterar o saldo devedor. Na prática:
1. O devedor comprova necessidade de fluxo de caixa.
2. O credor avalia riscos, score corporativo e garantias.
3. Se aprovar, define prazo, condições e se haverá capitalização de juros.
Micro, pequenas e médias empresas podem usar o mesmo instrumento em financiamentos de capital de giro, máquinas ou investimentos de longo prazo.
Impacto no rating e no Score PJ
• Durante a pausa, a empresa não é considerada inadimplente, preservando o Score PJ e evitando registro nos bureaus.
• Porém, caso descumpra cláusulas pós-stand still, o risco de rebaixamento é alto.
Passo a passo para negociar a pausa nos pagamentos
1. Diagnóstico detalhado do fluxo de caixa e do CET dos contratos.
2. Elaboração de um plano de uso do fôlego financeiro (ex.: manutenção de operações, despesas essenciais).
3. Reunião com o gerente de relacionamento, apresentando garantias adicionais se necessário.
4. Formalização do pedido por escrito, anexando demonstrações financeiras atualizadas.
5. Acompanhamento semanal até a decisão final do banco.
Benefícios e riscos
Benefícios:
• Libera capital imediatamente para manter operações.
• Evita atraso e negativação.
• Dá tempo para reestruturar o negócio ou aguardar definições regulatórias.
Riscos:
• Juros podem ser capitalizados, aumentando o saldo futuro.
• Exigência de novas garantias ou covenants mais rigorosos.
• Possível limitação para novos créditos durante o período de pausa.
Dúvidas Frequentes (FAQ)
1. Posso pedir stand still em qualquer tipo de empréstimo empresarial?
Sim, desde que o contrato permita renegociação e o banco aceite o risco adicional.
2. O banco cobra tarifa extra para conceder a suspensão?
Normalmente há taxa administrativa ou aumento do spread; confirme no seu CET.
3. Como formalizar a solicitação?
Envie carta protocolada ao gerente, anexando balanço, DRE e projeção de fluxo de caixa.
4. Há risco de cair em golpes ao negociar?
Sim. Trate apenas com canais oficiais, nunca pague “taxa de antecipação” a terceiros.
5. Quanto tempo o banco leva para responder?
Entre 15 e 60 dias, dependendo da complexidade e do volume de crédito.
6. A suspensão afeta meu Score empresarial futuramente?
Não, se você cumprir o acordo; descumprir cláusulas pode derrubar o Score rapidamente.
Nota: Este conteúdo é informativo e não substitui a consulta com profissionais ou instituições financeiras. Não constitui recomendação de investimento ou garantia de aprovação de crédito.
Com informações de G1 – Economia


